Rééquilibrer son portefeuille : quand, comment, et sans payer d'impôt
L'essentiel
- Rééquilibrer sert à garder le risque que vous avez choisi, pas à gagner plus : un 60/40 laissé à lui-même pendant dix ans de hausse passe à 74 % d'actions, et perd 13 500 € de plus dans un scénario type 2008.
- Vérifiez à date fixe, une fois par an, et n'agissez qu'au-delà d'une marge : 5 points, ou un quart de la cible si c'est moins.
- Les versements d'abord, l'arbitrage ensuite : orienter les apports vers ce qui est en retard ne coûte rien, mais ne suffit plus quand le capital devient grand devant ce que vous versez.
- Arbitrez dans le PEA ou l'assurance-vie, jamais en premier dans le compte-titres : la même vente de 16 000 € y coûte 0 € d'impôt immédiat contre 1 884 € en CTO.
Vous avez fixé votre allocation : 60 % d'actions, 40 % d'obligations et de fonds euros. Vous l'avez écrite, vous avez réparti vos versements en conséquence. Puis les marchés ont fait leur travail, et le portefeuille ne ressemble plus à ce que vous aviez décidé.
Prenez 100 000 € répartis 60/40, des actions qui rapportent 10 % par an et des obligations 3 %. Personne ne touche à rien. Voici ce que devient la répartition :
| Après | Capital | Part d'actions | Perte type 2008 sans rééquilibrage | Perte type 2008 ramené à 60/40 |
|---|---|---|---|---|
| Départ | 100 000 € | 60 % | −22 000 € | −22 000 € |
| 5 ans | 143 000 € | 68 % | −36 300 € | −31 500 € |
| 10 ans | 209 400 € | 74 % | −59 600 € | −46 100 € |
| 20 ans | 475 900 € | 85 % | −157 800 € | −104 700 € |
Le scénario de crise est celui de Comment répartir ses investissements : actions −40 %, obligations +5 %. Au bout de vingt ans, sans qu'aucune décision n'ait été prise, vous détenez un portefeuille à 85 % d'actions — celui d'un investisseur dynamique, pas le vôtre. Et la prochaine crise vous coûte 53 000 € de plus que si vous étiez resté à 60/40.
Remettre les curseurs à leur place s'appelle rééquilibrer. Cet article dit quand le faire, de combien d'écart s'inquiéter, et surtout comment le faire sans payer d'impôt — c'est là que la France a ses règles propres.
Ce que le rééquilibrage fait, et ce qu'il ne fait pas
Le rééquilibrage a un but, un seul : garder le niveau de risque que vous avez choisi. Votre allocation cible traduit une décision — la baisse que vous pouvez regarder sans vendre. Si le portefeuille dérive vers plus d'actions, cette décision n'est plus respectée, et vous le découvrirez au pire moment.
Ce que le rééquilibrage ne promet pas, c'est de gagner plus. Il oblige à vendre une partie de ce qui monte le plus vite — les actions, sur longue période — pour racheter ce qui monte moins. Dans un marché haussier prolongé, un portefeuille rééquilibré finit donc souvent un peu derrière un portefeuille laissé libre. C'est le prix d'un risque tenu.
Vanguard l'a mesuré sur 1926-2009. Un 60/40 jamais rééquilibré a rapporté 9,1 % par an, contre 8,5 % pour le même portefeuille remis sur sa cible chaque mois. Mais sa volatilité est montée à 14,4 % au lieu de 12,1 %, et il a fini à 98 % d'actions : plus rien à voir avec un 60/40.
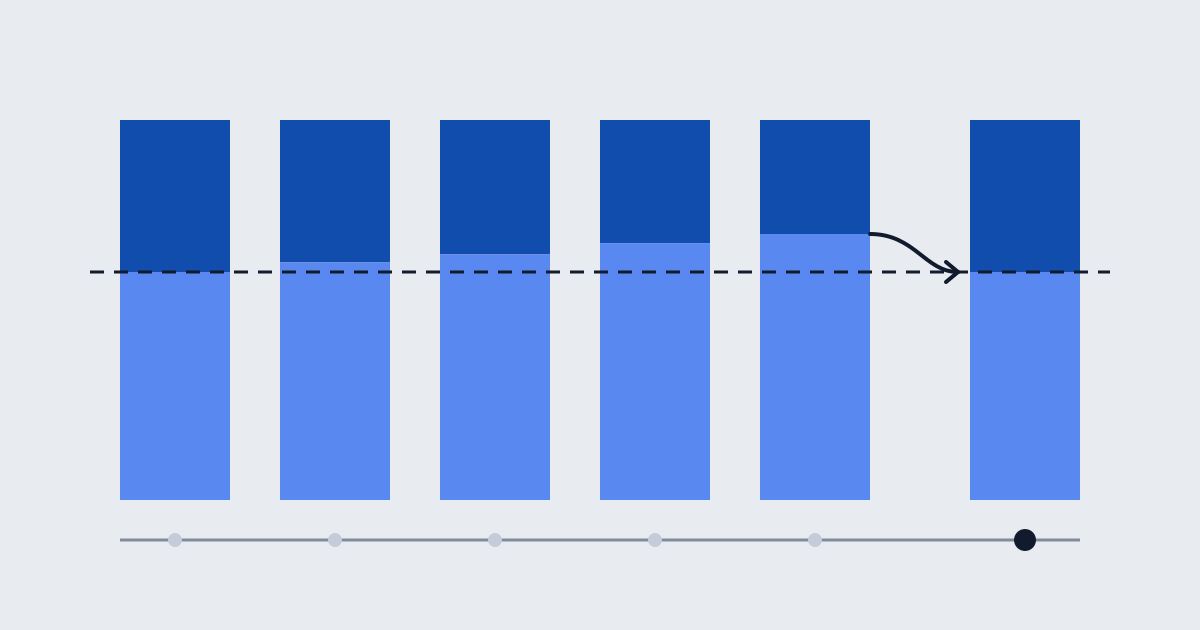
Mesurer l'écart : la règle des 5/25
Un portefeuille n'est jamais exactement sur sa cible. Rééquilibrer au moindre écart multiplierait les frais pour un bénéfice nul. Il faut donc une marge de tolérance : tant que chaque classe reste dedans, on ne fait rien.
La règle la plus répandue est celle des 5/25, popularisée par Larry Swedroe. Pour chaque classe, on calcule deux marges, 5 points et 25 % de sa cible, et on garde la plus petite. Tant que la part réelle reste dans cette marge autour de la cible, on ne fait rien. Dès qu'elle en sort, on rééquilibre.
Les deux calculs se rejoignent à 20 % de cible, puisque 25 % de 20 font exactement 5 points. Au-dessus de 20 %, c'est la marge de 5 points qui s'applique. En dessous, c'est celle de 25 %.
Pourquoi deux marges ? Chacune corrige le défaut de l'autre. Avec les seuls 25 %, des actions visées à 55 % pourraient monter jusqu'à 68,75 % sans rien déclencher : presque le profil dynamique, pour la classe qui porte le risque. Avec les seuls 5 points, une poche d'or visée à 5 % pourrait aller de 0 à 10 %, c'est-à-dire disparaître ou doubler sans qu'on réagisse.
Appliquée au profil Équilibré de l'article sur la répartition, la règle donne :
| Classe | Cible | 25 % de la cible | Marge retenue la plus petite, 5 points au plus | On ne fait rien entre |
|---|---|---|---|---|
| Actions | 55 % | 13,75 points | 5 points | 50 et 60 % |
| Obligationsfonds euros inclus | 15 % | 3,75 points | 3,75 points | 11,25 et 18,75 % |
| Immobilier | 15 % | 3,75 points | 3,75 points | 11,25 et 18,75 % |
| Cash | 10 % | 2,5 points | 2,5 points | 7,5 et 12,5 % |
| Matières premières | 5 % | 1,25 point | 1,25 point | 3,75 et 6,25 % |
Ces marges ne sont pas sacrées. Les élargir réduit le nombre d'interventions, les resserrer tient le risque plus près de la cible. Ce qui compte est de les avoir fixées avant, à froid.
Quand : à date fixe, au seuil, ou les deux
Trois façons de décider du moment :
| Méthode | Principe | Le défaut |
|---|---|---|
| À date fixecalendrier | Chaque année, à la même date, on remet tout sur la cible | Intervient même quand l'écart est négligeable, ignore une dérive forte entre deux dates |
| Au seuilmarges de tolérance | On intervient dès qu'une classe sort de sa marge | Suppose de surveiller le portefeuille en continu |
| Mixtela plus courante | On regarde à date fixe, on n'agit que si une classe est hors marge | Laisse passer une dérive forte entre deux contrôles, rarement grave |
La méthode mixte est celle que recommande l'étude de référence de Vanguard : un contrôle par an ou par semestre, une intervention au-delà de 5 points. Sur 1926-2009, rééquilibrer chaque mois, chaque trimestre ou chaque année donne des résultats, rapportés au risque, qui ne se distinguent pas vraiment. Seul le nombre d'interventions change : 1 008 en rééquilibrant chaque mois, 15 en contrôlant une fois par an avec un seuil de 10 points. Autant de frais, et d'occasions de payer de l'impôt, en moins.
Choisissez une date qui vous parle et qui ne bouge pas : votre anniversaire, le premier week-end de janvier, le jour où vous recevez votre avis d'imposition. Le seul mauvais calendrier est celui qui dépend de l'actualité.
Comment : trois leviers, du moins cher au plus cher
Premier levier : les versements
C'est la méthode par défaut, et de loin la moins chère. Au lieu de répartir vos versements mensuels selon la cible, vous les envoyez en priorité vers les classes en retard. Rien n'est vendu, donc rien n'est taxé, et les seuls frais sont ceux que vous auriez payés de toute façon.
Sa limite est arithmétique. Pour ramener un portefeuille de 68 % à 60 % d'actions sans rien vendre, il faut que le reste grossisse assez pour diluer les actions — et il faut plus d'argent qu'en vendant, parce que vous ajoutez au total au lieu de déplacer :
| Portefeuille | À vendre arbitrage | À verser hors actions | Durée à 1 000 €/mois |
|---|---|---|---|
| 50 000 € | 4 000 € | 6 700 € | 7 mois |
| 200 000 € | 16 000 € | 26 700 € | 27 mois |
| 500 000 € | 40 000 € | 66 700 € | 67 mois |
Sur 50 000 €, sept mois de versements suffisent. Sur 500 000 €, il en faut plus de cinq ans — et les marchés auront bougé entre-temps. En début de parcours, les versements font tout le travail. Plus le capital grossit face à ce que vous versez, plus ils deviennent un appoint.
Deuxième levier : les revenus et les retraits
Les dividendes, les coupons, les loyers de SCPI et les intérêts du fonds euros sont de l'argent neuf, au même titre qu'un versement. Plutôt que de les laisser se réinvestir là où ils tombent, dirigez-les vers la classe en retard — un ETF de distribution ou une SCPI à distribution trimestrielle s'y prêtent bien.
En phase de rente, le levier s'inverse : pour financer vos dépenses, retirez dans la classe en excès. Si les actions ont monté, c'est elles que vous vendez pour vivre, et le portefeuille se rééquilibre en même temps qu'il vous paie. Après une baisse, vous puisez dans le coussin d'obligations et de cash, et vous laissez les actions remonter. C'est la parade au risque de séquence décrite dans Combien pour être libre financièrement ?.
Troisième levier : l'arbitrage
Quand l'écart est trop fort pour les versements, il reste à vendre ce qui est en excès pour acheter ce qui est en retard. C'est le seul levier qui remet le portefeuille sur sa cible en une journée. C'est aussi le seul qui peut coûter de l'impôt — selon l'enveloppe où vous le faites.
La fiscalité, enveloppe par enveloppe
En France, un même arbitrage peut coûter zéro ou plusieurs milliers d'euros selon l'endroit où il est réalisé :
| Enveloppe | Vendre une ligne pour en acheter une autre | À surveiller |
|---|---|---|
| PEA | Aucun impôt : les gains restent dans le plan | Les frais de courtage de chaque ordre |
| Assurance-vie | Aucun impôt : l'arbitrage entre supports n'est pas un rachat | Les frais d'arbitrage du contrat, souvent nuls en ligne |
| Compte-titresCTO | Chaque vente en gain est imposée au PFU de 31,4 % | Les moins-values, imputables sur les plus-values |
| Crypto | Crypto contre crypto : pas d'impôt ; crypto contre euros : impôt sur le gain | Le calcul du gain, global sur tout le portefeuille crypto |
La conséquence pratique découle d'un principe posé dans Comment répartir ses investissements : votre allocation cible s'applique à l'ensemble de votre patrimoine, pas enveloppe par enveloppe. Vous pouvez donc rééquilibrer là où c'est gratuit.
Si les actions sont en excès et que vous en détenez dans un PEA et dans un CTO, vendez dans le PEA et achetez-y des obligations via un ETF éligible — ou arbitrez dans l'assurance-vie de vos unités de compte actions vers le fonds euros. Le CTO, lui, ne se touche qu'en dernier, et de préférence sur des lignes en moins-value ou peu en gain.
Les classes qui ne se rééquilibrent pas
Certaines classes ne se vendent pas d'un clic, et les rééquilibrer par arbitrage coûte trop cher.
L'immobilier papier. Une part de SCPI supporte 5 à 12 % de frais d'entrée selon l'AMF, souvent autour de 10 %, et sa revente peut prendre des semaines. Vendre des SCPI parce qu'elles dépassent leur cible de deux points, c'est payer ces frais pour rien. On rééquilibre alors autour d'elles : on oriente les versements vers les autres classes jusqu'à ce que la part de SCPI redescende d'elle-même.
Le private equity. Bloqué plusieurs années par construction. Même logique : il se dilue par les versements, il ne se vend pas.
Le matelas de sécurité. Trois à six mois de dépenses sur un livret ne sont pas une part du portefeuille qui flotte avec les marchés : c'est un montant en euros. Si votre portefeuille double, votre matelas n'a pas à doubler. Fixez-le en euros, et rééquilibrez le reste autour.
Rééquilibrer pendant un krach
C'est le moment où la règle est la plus utile, et la plus difficile à appliquer. Entre le 19 février et le 23 mars 2020, l'indice MSCI World a perdu près de 34 % en euros. Un portefeuille 60/40, obligations à peu près stables, est tombé vers 50 % d'actions : la règle commandait de vendre des obligations et du fonds euros pour acheter des actions, au milieu des gros titres alarmants.
Ceux qui l'ont fait ont racheté près du plus bas d'un marché revenu à ses sommets en moins d'un an. Ceux qui ne l'ont pas fait n'ont pas forcément perdu d'argent, mais ils ont abandonné leur allocation au moment précis où elle était faite pour servir.
C'est la raison pour laquelle la règle doit être écrite : à date fixe, avec des seuils chiffrés. Une décision prise à froid est la seule qui résiste à un écran rouge.
Les cinq erreurs à ne pas commettre
Rééquilibrer trop souvent. Chaque mois, chaque trimestre : des frais, parfois de l'impôt, pour un risque qui ne bouge presque pas. Une fois par an suffit.
Ne jamais rééquilibrer. Le tableau du début montre où cela mène : vingt ans plus tard, un portefeuille à 85 % d'actions que vous n'avez jamais choisi.
Changer la cible au lieu de rééquilibrer. « Les actions montent, je passe à 70 % » : c'est un pari sur la suite du marché, déguisé en ajustement. Une cible se change quand votre situation change — horizon, revenu, projet —, pas quand les cours changent.
Rééquilibrer chaque enveloppe séparément. Remettre le PEA, l'assurance-vie et le CTO chacun à 60/40 multiplie les ventes, dont celles qui sont taxées. Seul le total compte.
Commencer par vendre dans le compte-titres. C'est l'enveloppe où l'arbitrage coûte le plus. Elle passe en dernier.
La routine annuelle, en quatre étapes
- À votre date fixe, additionnez tous vos comptes et calculez la part réelle de chaque classe.
- Comparez à la cible : quelles classes sortent de leur marge de tolérance ? Si aucune, vous avez fini.
- Orientez les versements des mois suivants vers les classes en retard. Si l'écart se comble en quelques mois, vous avez fini.
- Sinon, arbitrez, dans le PEA ou l'assurance-vie d'abord, dans le compte-titres en dernier, sans viser au point près : revenir dans la marge suffit.
L'étape la plus longue est la première. Vos placements sont dans quatre comptes chez trois établissements, chacun avec sa propre façon de présenter les choses, et la part réelle de chaque classe n'apparaît nulle part.
Ce qui compte, à la fin
Rééquilibrer n'est pas une optimisation : c'est ce qui fait qu'une allocation cible reste une allocation cible. Sans cette routine, vous ne détenez pas le portefeuille que vous avez choisi, mais celui que les marchés ont fabriqué à votre place.
C'est ce que fait Fynix : réunissez vos placements, voyez votre répartition réelle face à votre cible, classe par classe, et sachez où placer votre prochain versement pour vous en rapprocher :
Sources
- Best practices for portfolio rebalancing — Vanguard (Jaconetti, Kinniry, Zilbering), juillet 2010, repris par l'AAII Journal en mai 2011 : 60/40 rééquilibré ou non de 1926 à 2009, fréquences, seuils et nombre d'interventions.
- The Larry Swedroe 5/25 Rule — A Wealth of Common Sense, 29 mars 2014 : énoncé de la règle des 5/25, tirée de Think, Act, and Invest Like Warren Buffett de Larry Swedroe.
- Plus-values sur valeurs mobilières — service-public.gouv.fr : prélèvement forfaitaire unique de 31,4 %, dont 18,6 % de prélèvements sociaux.
- Plan d'épargne en actions (PEA) — service-public.gouv.fr : en l'absence de retrait, les plus-values réalisées dans le plan ne sont pas imposables.
- L'essentiel sur l'assurance vie — La finance pour tous (IEFP) : arbitrages entre supports sans impôt sur les plus-values.
- Comment déclarer les plus ou moins-values sur cessions d'actifs numériques ? — impots.gouv.fr : sursis d'imposition des échanges entre crypto-actifs, imposition des cessions à 31,4 %.
- Investir dans une SCPI : ce qu'il faut savoir — Autorité des marchés financiers : frais d'entrée de 5 à 12 %, liquidité des parts.
- MSCI World (EUR), fiche de l'indice — MSCI, octobre 2026 : perte maximale de 33,76 % du 19 février au 23 mars 2020, en euros.
Après cet article
La question suivante
Comment répartir ses investissements : la méthode en 3 questions
Actions, obligations, immobilier, cash : la répartition pèse plus lourd que le choix des lignes. Trois questions pour fixer la vôtre, trois profils chiffrés.
Le simulateur qui va avec
Allocation de portefeuille
Quel rendement attendre de ma répartition ?
Sans compte
Calculer avec mes chiffres